Гърция: жилищата поскъпнаха с 85% за 8 години – достъпността се превърна в основния риск
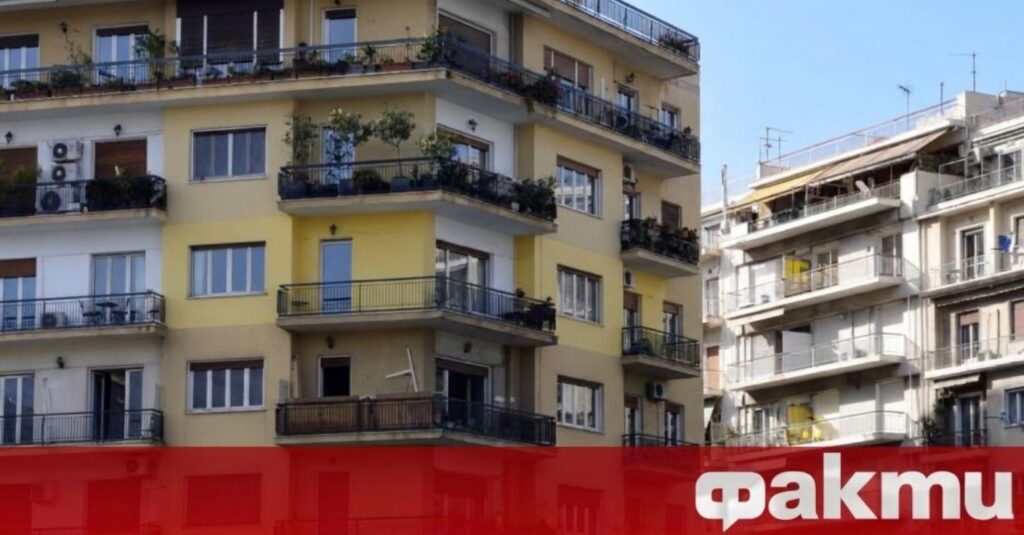
Атина блести за инвеститори, но за местните купувачи светва червена лампа. След 85% ръст на цените от дъното през 2017 г. до 2025 г., пазарът навлезе в нова фаза, където не дългът, а достъпността задава тона. Въпросът, който Morningstar DBRS поставя директно, звучи безцеремонно ясно – могат ли домакинствата да купят жилище.
85% ръст от дъното, но темпът се охлажда
Цените на апартаментите в Гърция са с около 7% над предишния пик от 2008 г. През второто тримесечие на 2026 г. годишното поскъпване се забавя до 5.5% по данни на Банката на Гърция. Новото строителство се движи с 6.2% на годишна база, вторичният пазар – с 5%.
Регионалната картина е пъстра. В Атина ръстът е 5%, в Солун – 4.7%, в другите големи градове – 5.4%, а в останалите райони – 7.1%. За цялата 2025 г. средният ръст е 8.3% при 9.1% година по-рано, което подсказва нормализация, но не и обрат.
Цените изпреварват доходите, индикаторът за достъпност се влошава
Разривът между жилищните цени и доходите се разширява трета поредна година. През 2022 г. цените на апартаментите скачат с около 12% при 5.5% ръст на разполагаемия доход. През 2023 г. съотношението е близо 14% към 10%, а през 2024 г. – 9% към едва 4%.
Индексът на ОИСР за съотношението цена към доход достига 109.5 пункта през 2025 г., почти приравнявайки се към върха от 2012 г. – 114.1 пункта. Според Morningstar DBRS рискът вече не е свръхзадлъжняване с ипотека, а чистата невъзможност да се влезе на пазара.
Какво означава LTV около 65% за купувачите
Средното съотношение кредит към стойност на имота е 64.8% през 2025 г. Преведено на практика – при жилище за 200 000 евро банката финансира около 130 000 евро, а купувачът трябва да осигури близо 70 000 евро собствени средства, отделно от данъци и такси по сделката. По-строгите критерии ограничават банковия риск, но изтласкват навън първите купувачи и домакинства със средни доходи, особено в Атина, Солун и топ туристически локации.
Тактики за действие
За купувачи с ограничен бюджет фокусът се измества към по-стара сграда плюс реновация, по-малки площи и квартали с добра свързаност, но под радара. Фиксираните лихвени оферти, когато са налични, дават предвидимост при все още чувствителни към лихвата бюджети. Продавачите запазват силна позиция в имоти с локация и готовност за нанасяне, но пазарът става по-селективен по отношение на качество и цена за квадрат.
Регионална динамика и последици за наемния пазар
Ограниченото предлагане в големите градове и високият интерес към туристическите зони продължават да подкрепят цените и наемите. Част от търсенето, изтласкано от покупка, отива на наем, което стабилизира доходността при добре позиционирани имоти за дългосрочно отдаване. Инвеститорите печелят, когато избират локации с устойчива заетост – близо до университети, болници, транспортни хъбове и работещи центрове за услуги.
Където предлагането се увеличи осезаемо и кредитът поскъпне, цените са уязвими – паралел, който виждаме и у нас, където анализите сочат, че комбинацията повече готови жилища плюс по-скъп кредит би пречупила тренда. Вижте контекста за българския пазар тук: Повече готови жилища и по-скъп кредит биха пречупили цените, но засега пазарът в София и Пловдив се нормализира, както и последните сигнали за по-индивидуални сделки и отстъпки: Отстъпките растат, но цените държат, плюс гледна точка от инвеститор за оценеността и потенциален спад: „Имотите у нас никога не са били наценени“.
Какво следва според Morningstar DBRS
Очаква се темпът на поскъпване да се забавя заради влошена достъпност, по-високи строителни разходи и лихви. В основата на подкрепата за цените остават три фактора – ограничено предлагане, чуждестранни инвестиции и консервативно ипотечно кредитиране. Политики, насочени към активиране на празни жилища и по-прозрачни сделки, биха помогнали за ликвидността, включително мерки като данък върху празните имоти и ескроу сметки, за които у нас вече се води разговор – Данък празен имот и ескроу сметки. При премиум сегментите климатичните рискове вече влияят на цени, застраховки и търсене — вижте пример от Лондон.
Изводът за участниците на пазара е ясен. Купувачите печелят с дисциплина, по-голямо самоучастие и фокус върху стойност, а не мода. Продавачите имат прозорец, но купувачите вече изискват безупречно съотношение цена-качество. Инвеститорите трябва да калкулират доходността консервативно и да залагат на локации с устойчив поток от наематели. Гърция остава горещ пазар, но вече не прощава грешки.