Лондонският лукс среща климата: жегата и наводненията пренареждат цените, застраховките и търсенето
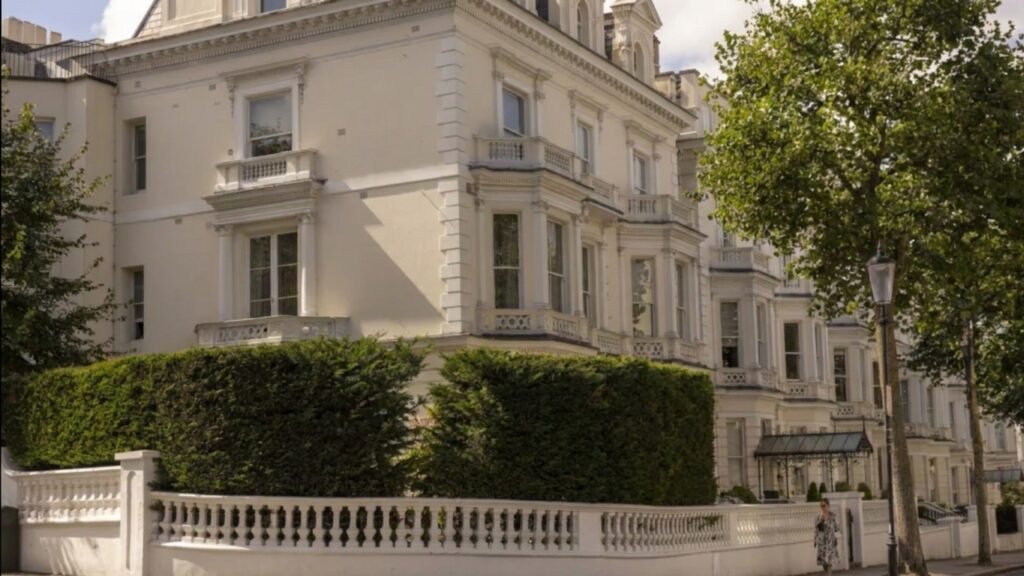
- Индексът на Savills за първокласни имоти в Лондон е на минус 27% спрямо пика си през 2014 г.
- Около 320 000 имота са в зона на висок риск от наводнения от повърхностни води, а застраховките се затягат преди промени по Flood Re от 2028 г.
Блясъкът на най-скъпите лондонски квартали губи устойчивост там, където климатът удря най-силно. В епицентъра на пазара, свикнал да ценообразува на база локация и престиж, днес решаваща става способността на имота да се справя с екстремна жега и проливни валежи. Клиентите, особено международните, вече искат не само добра улица и етаж, а доказателства за охлаждане, сянка и защита от наводнения. Без тях ликвидността отслабва, а застрахователите вдигат бариерите.
Цени под натиск и имоти без прохлада – защо купувачите се колебаят
След години на данъчни промени и политическа несигурност, премиум сегментът продължава да отстъпва. Индексът на Savills за луксозните жилища в Лондон е приблизително с 27% под своя връх от 2014 г. Днес върху настроенията тежи и климатът. Климатизация има в под 10% от жилищата в Обединеното кралство, а в историческите зони на Лондон щорите и сенниците често са ограничени от строгите правила за опазване на фасади. Резултатът – 86% от лондончани съобщават за прегряване у дома през лятото, което превръща жегата в реален критерий за отказ от покупка.
Брокери от високия клас отчитат отчетлив завой в поведението на международни клиенти. Американски купувачи например очакват централната климатизация да е стандарт, а когато разбират, че не е, изборът им рязко се стеснява. В най-желаните пощенски кодове като Кенсингтън и Челси или части от Уестминстър именно невъзможността за бързи и законни подобрения за охлаждане задържа сделки.
Наводненията от повърхностни води удрят по застраховките и ликвидността
Рискът от наводнения е не само физически, а вече и финансов. Около 320 000 жилища и бизнеси в Лондон са класирани като високорискови за наводнения от повърхностни води. Това усложнява застраховането на имоти, включително на къщи с мащабни подземни нива, които са уязвими към обратни притоци и преливане на дъждовни системи. Държавно подкрепяната схема Flood Re покрива само жилища, построени преди 2009 г., а предстоящи промени от 2028 г. целят ограничаване на подкрепата за много скъпите домове. Апартаменти в сгради с повече от три самостоятелни жилища така или иначе не отговарят на условията.
Брокери съобщават за увеличени случаи, при които купувач се отказва заради невъзможност да намери приемлива полица. В отделни сделки проблемът се решава с по-задълбочен теренен анализ и застраховател от чужбина, но това изисква време и експертиза и не може да се приема за даденост. Без налична и разумна застраховка цената е едно, а ликвидността – съвсем друго.
Как да играете печелившо – насоки за купувачи, продавачи, инвеститори и наематели
Купувачи: поискайте още при огледите доказуем план за охлаждане и защита от наводнения. Проверете предварително възможностите за климатизация и външно засенчване в контекста на местните правила за опазване на фасади. Изисквайте предварителни оферти за застраховка, а при имоти с приземни или подземни нива поръчайте независим flood risk assessment и проверка на обратни клапани, дренажи и помпи. Енергийната ефективност носи и ценови премии и по-ниски разходи – какво печелите, вижте тук: Локация срещу енергийна ефективност.
Продавачи: подгответе имота за проверка. Техническо досие с доказана вентилация, засенчване и възможност за AC, заедно с валидна застрахователна оферта и доклад за риска от наводнение съкращават времето до сделка и поддържат цената. В исторически сгради обезпечете предварително становища за допустими решения – външни сенници, вътрешни щори, чилъри с шумозащита. Бъдете реалисти относно еталона от 2014 г. – пазарната референтна рамка е променена.
Инвеститори: дисконтираните първокласни локации предлагат стойност, ако бюджетът ви допуска целеви CAPEX за климатична адаптация. При текущия пазар, където инвеститорските покупки се свиват до 10–15%, активи с ясен път към охлаждане и с валидирани flood мерки ще държат наема и ще намалят риска от ваканси в горещи лета. Управлявайте регулаторния риск – при ограничителни режими за фасади заложете на вътрешни решения, високоефективни стъкла и интелигентно засенчване.
Наематели: тествайте жилището в топъл ден, питайте за прегряване на горни етажи и мазета след порой, проверете наличните щори, кръстосана вентилация и дали сградата има политика за монтаж на климатици. Изискайте информация за предходни щети от вода и текуща застраховка на собственика. Ако все още се колебаете между двете стратегии, вижте защо дилемата „наем или покупка“ е грешен въпрос.
Когато дю дилиджънсът спестява хиляди
Климатичният риск е новият основен елемент в проверките. Комбинирайте правна и техническа дю дилиджънс, за да избегнете неприятни изненади. Истории за сделки, които се разпадат заради пропуснати проверки, не липсват и по нашия пазар – вижте защо пълната проверка често спасява хиляди: Истории от входа, а как по-добрата публичност на данни ускорява сделки и проверките – вижте единния регистър на имотите в Гърция.
Пазарът на лукс в Лондон навлиза в режим на селекция. Имоти, които доказват прохлада през юли и сух под през ноември, ще печелят купувачи и застрахователи. Останалите ще трябва да коригират цената или проекта за реновация. За онези, които действат навреме, прозорецът за привлекателни покупки в престижни зони все още е отворен – но с нови правила за устойчивост.