Повече готови жилища и по-скъп кредит биха пречупили цените, но засега пазарът в София и Пловдив се нормализира
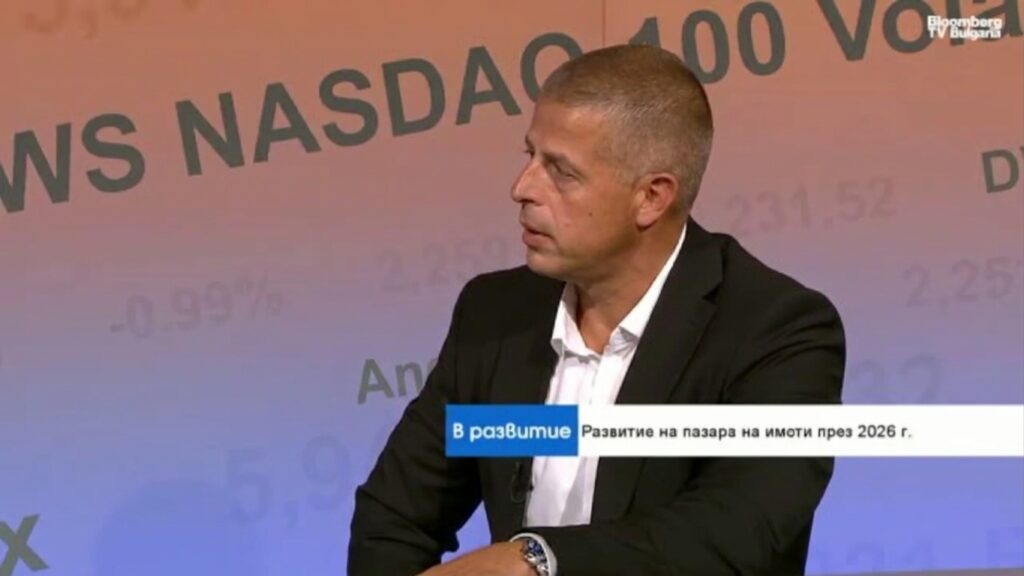
Драстични движения при цените ще дойдат едва ако се срещнат два фронта – рязко нарастващо предлагане и осезаемо поскъпване на ипотеките. Това прогнозира Евгени Василев, собственик на Sorenda Real Estate, който очаква значим обем завършени сгради в София и Пловдив да излезе на пазара след 12 до 18 месеца. До края на годината той вижда продължаваща нормализация, не срив или нов пик.
Обемите се връщат към 2023-2024, а горещото Q3 2025 изкривява годишната база
Според Василев предстоящите данни за Q3 вероятно ще покажат по-силен спад на броя сделки на годишна база, тъй като сравняват с изключително активния период след обявяването на датата за еврозоната през 2025. По думите му 2026 се връща към нормалните нива от 2023-2024, без да се чупи трендът. Подробен поглед към охлаждането след пика вижте тук – Пикът остава в 2025, 2026 прегрява по-малко.
В София сделките за първото полугодие са около 10% по-малко, но стойността на реализираните продажби расте с 12-15% според фирмените наблюдения, което подсказва задържане и дори леко покачване на цените, особено при качествени и готови имоти. Това кореспондира и с данните на НСИ за Q2 2026.
Ипотечни лихви около 2.1% поддържат търсенето, ликвидните продавачи не бързат
Ключов двигател остава евтиният кредит. Василев посочи оферти около 2.1% и фиксирани за 5 години лихви близо до 2.089%, които дават комфорт на купувачите и пазят търсенето живо. Продавачите и инвеститорите остават ликвидни, което намалява принудителните продажби на отстъпка. Съставът на търсенето също се пренареди – доминират купувачите за собствено ползване, а инвеститорската активност се сви до 10-15% от пазара, както вече коментирахме тук – Инвеститорските покупки се свиват до 10-15%.
Предлагането ще натежи след 12-18 месеца, готовите и обзаведени апартаменти са златната ниша
София и Пловдив имат в тръбата значим обем строежи, които ще влязат в готов продукт в рамките на година-година и половина. Това може да охлади цените, ако съвпадне с по-скъп кредит. Дотогава недостигът е видим най-вече при напълно завършените и обзаведени жилища – поскъпването на материали, мебелировка и недостигът на майстори тласкат купувачите към готови решения с незабавно ползване.
Себестойността на новото строителство продължава да нараства, а доходите, макар и по-бавно, се покачват – комбинация, която по-скоро задържа цените нагоре. Дългосрочните премии за енергоефективни сгради също стават видими, включително по-ниски експлоатационни разходи – анализ тук – Локация срещу енергийна ефективност.
Наемният фронт – завишени цени и вероятна корекция до края на годината
Септември, традиционно силен месец за наеми, е изненадващо слаб, което подсказва надценяване на офертите в София и вероятна корекция на наемите към края на годината. Паралелно, новите правила на Брюксел за достъпни жилища и краткосрочните наеми може да пренаредят част от предлагането. За домакинствата, които балансират между наем и покупка, полезен е подходът с разделено решение – наем за гъвкавост, ипотека за актив.
Данъчни оценки и евентуален данък свръхпечалба върху банките
Планираното повишаване на данъчните оценки със 100% за три години е съществено, но не е шоково според Василев и не би трябвало да свие директно сделките или да натисне цените. Идеята за данък свръхпечалба за банките, ако се материализира, почти сигурно ще се пренесе в по-високи лихви под формата на премия за риск. Засега обаче шансът да стане факт изглежда ограничен.
Какво означава това за купувачи, продавачи, наемодатели и инвеститори
Купувачи – ако намирате качествен, готов и енергоефективен имот с добри условия по кредит, пазарът в момента не наказва бързите решения. Продавачи – премията за завършен и добре обзаведен продукт е реална, но следете вълната на предлагане през 2027. Наемодатели – калибрирайте наемите към новата реалност на търсенето. Инвеститори – доходността при жилища е стабилна, а бизнес имотите влизат в по-стабилна фаза, вижте повече в нашия обзор – ритейл парковете водят, логистиката набира.
Долен под за цените все още има, подкрепен от евтин кредит, висока ликвидност при продавачите и нарастваща себестойност. Обратът надолу изисква съвпадение на два фактора – силен прилив на ново предлагане и по-скъп кредит. Докато това не се случи, нормализацията остава базовият сценарий, с локални корекции при наемите и премия за готовите, качествени имоти. За рисковете при по-дълга студена фаза и как да се позиционирате вижте и нашия сценарий тук – цените може да паднат до 20-30% до 2029.