Луксозните жилища ускоряват през Q2 2026: Токио изстрелва индекса, Азия диктува, Западът наваксва плахо
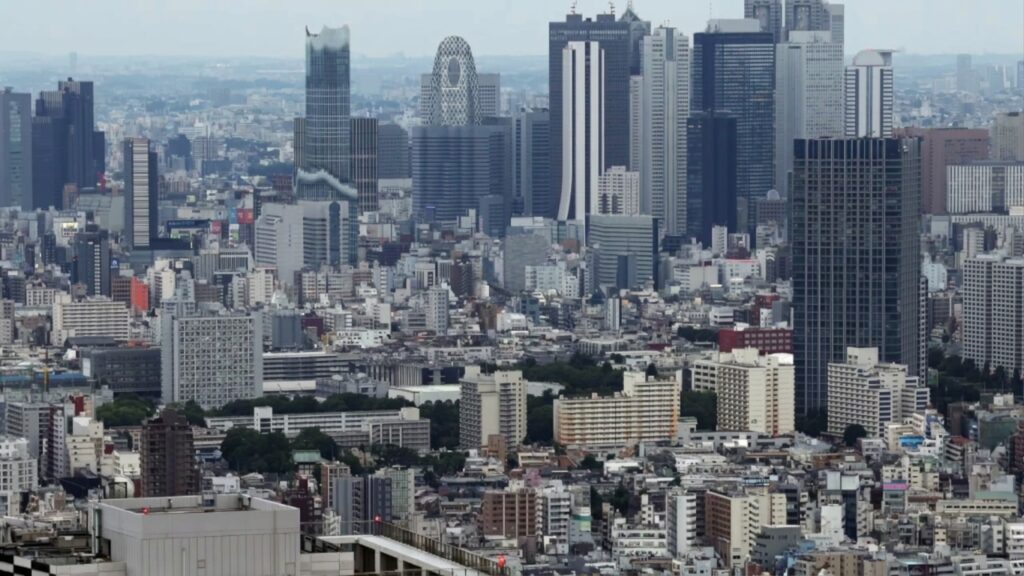
Един град пренаписа правилата за тримесечие. Токио излетя с невиждан годишен ръст от 50,7% при първокласните жилища и обърна тоналността на глобалния луксозен сегмент, дори на фона на натиска в Канада, континентален Китай и части от Австралия, показват последните данни на Knight Frank.
Индексът показва ускорение, но възстановяването е неравномерно
Prime Global Cities Index на Knight Frank отчита 2,6% ръст на цените на луксозните жилища за 12 месеца до юни 2026 г. спрямо 2% в предходното тримесечие. Повече пазари минават в зелено – 32 града отчитат годишно покачване срещу 15 с понижение, а на тримесечна база 28 пазара растат при 17 със спад. Индексът измерва номинални стойности в местна валута, затова валутните движения и различните лихвени цикли остават решаващи за локалната динамика.
Азия дърпа колоната, но с висока волатилност
Токио доминира – 50,7% годишно и 12,6% на тримесечие след рязък спад от 8,6% в Q1. Манила е втора с 14,6% годишно, следват Дубай с 10,9% и Сингапур с 9,5%. Сеул, Мумбай и Бангалор добавят съответно 6,4%, 6,2% и 4,5% на годишна база. Картината на тримесечие обаче е смесена – Манила и Сеул се охлаждат с понижения от 2,4% и 2,2%, докато Сингапур и Мумбай продължават нагоре с 2% и 1,7%.
Извън Азия: точкови пробиви и крехко възстановяване
Найроби записва второто най-силно тримесечно покачване в индекса – 5%, Виена ускорява с 4,6%, а Стокхолм с 4%. В САЩ Сан Франциско е с 5% годишно и 2,5% на тримесечие, Лос Анджелис добавя 3% за тримесечието при скромни 1,4% годишно, докато Ню Йорк се плъзга леко надолу – 0,4% годишно и 1% спрямо предишното тримесечие. Контекст за Централна Европа – Виена вече отчита по-широко оживление при обемите и оборотите, което подсилва ценовия импулс според местните данни за H1 2026, вижте детайлите тук: Виена натиска газта на имотния пазар.
Слабите звена и първи признаци на стабилизиране
Най-осезаеми спадове на годишна база се виждат там, където проблемите са структурни. Пекин пада с 8,4%, Торонто с 7,3%, Уелингтън с 5,4%. Лондон също е под натиск – 3,6% годишно и 0,8% тримесечно. В континентален Китай има разнопосочни сигнали – Шънджън, Гуанджоу и Шанхай растат на тримесечие с 3,6%, 2,2% и 0,7%, но остават на минус на годишна база. За по-широк контекст какво дърпа и спира търсенето в Китай вижте тук: Китайският пазар на имоти буксува.
Петгодишната траектория – къде моментумът още работи
За периода Q2 2021 – Q2 2026 лидер е Дубай с +155,3%, следван от Токио с +141,7% и Манила с +88,8%. Маями, Мумбай, Милано, Найроби, Сингапур и Мадрид също са сред звездите на цикъла. В дъното са Гуанджоу, Оукланд и Ванкувър с двуцифрени намаления. Тази разлика по континенти и градове подчертава ключовата роля на предлагането, валутата и лихвената траектория за всеки локален пазар.
Как да действате според профила си
Купувачи на първокласни имоти
На горещи пазари като Токио, Сингапур и Дубай подгответе финансиране и стратегия за бързо офериране. Валутният риск е реален – хеджиране или уравновесяване с активи в същата валута може да намали волатилността на портфейла. На охлаждащи се пазари като Лондон и Торонто времето работи за вас – целете инспекции, отстъпки и по-дълги срокове за due diligence.
Продавачи
В подемни локации капитализирайте импулса чрез правилно позициониране и оскъдно предлагане – премиум презентация, оферти със срок и таргетиране на международни купувачи. На трудни пазари приемете пазарно ценообразуване и гъвкавост по условия – по-добре е да уловите реалното търсене сега, отколкото да чакате несигурен обрат.
Инвеститори и наемодатели
Доходността се компресира там, където цените изпреварват наемите. Диверсифицирайте по цикли – комбинация от динамични градове и стабилни наемни пазари намалява риска. Ваканционните активи изискват активно управление – добър бенчмарк за рентабилност и оперативен риск ще намерите тук: Бали носи 10–12% нетна доходност.
Наематели
В градове с натиск надолу върху цените преговаряйте за наеми и стимули. В локации с ускорение фиксирайте по-дълги срокове за да заключите текущи нива преди нови индексации.
Какво означава глобалната картина за България
Глобалният луксозен цикъл е умерен, а не експанзивен, с изключение на няколко извънредно силни пазара. Локално, българският жилищен сегмент продължава да държи темпо през Q2 2026 с отчетливи разлики по градове – вижте детайлите и движението по региони тук: Цените на жилищата скачат с 15,5%. Внимание към цикличния риск – все по-често се говори за охлаждане на сделките и нормализиране на отстъпките през следващите години, вижте анализа ни и сценарии за спад тук: Имотният пазар влиза в студена фаза.
Сигналът от Q2 2026 е ясен – възстановяването в лукса се разширява, но остава селективно. Там където предлагането е стегнато, валутата работи в полза на купувачите и създаването на богатство е ускорено, цените ще бягат напред. На останалите пазари дисциплината в ценообразуването, управлението на валутния и лихвения риск и търпението ще донесат по-добрата сделка.