Германия: търговските имоти отново отстъпват през Q2 2026, докато жилищата и наемите продължават да поскъпват
Крехкото възстановяване на германския пазар на търговски имоти се пропука. След пет поредни тримесечия на ръст индексите на Verband deutscher Pfandbriefbanken показват понижение от 1% на годишна база при офисите и търговските площи през второто тримесечие на 2026 г., сочат данни, цитирани от Ройтерс и БТА. Жилищният сегмент остава в зелено, но темпът се охлажда, а наемите продължават да се движат нагоре заради хроничния недостиг на жилища.
Комерсиалният сегмент сменя посоката
Спадът при офисните и ритейл активите прекъсва серията от пет тримесечия на покачване, която само частично изтри загубите след шока от 2022 г. Анализатори свързват обратa с ново оживяване на инфлационните очаквания и по-високи лихви на фона на напрежението в Близкия изток. Финансирането остава по-скъпо и по-строго, а настроенията сред институционалните кредитори се влошиха осезаемо през Q2, показва допитване от юли.
Какво означава това за пазара на сделки: доходностите вероятно ще продължат да се пренастройват, ценовите очаквания между купувачи и продавачи се раздалечават, а дю дилиджънсът ще поставя още по-голям фокус върху заетост, ролинг на наемите и капекс за ESG и преустройства.
Жилищата запазват ръст, наемите дърпат напред
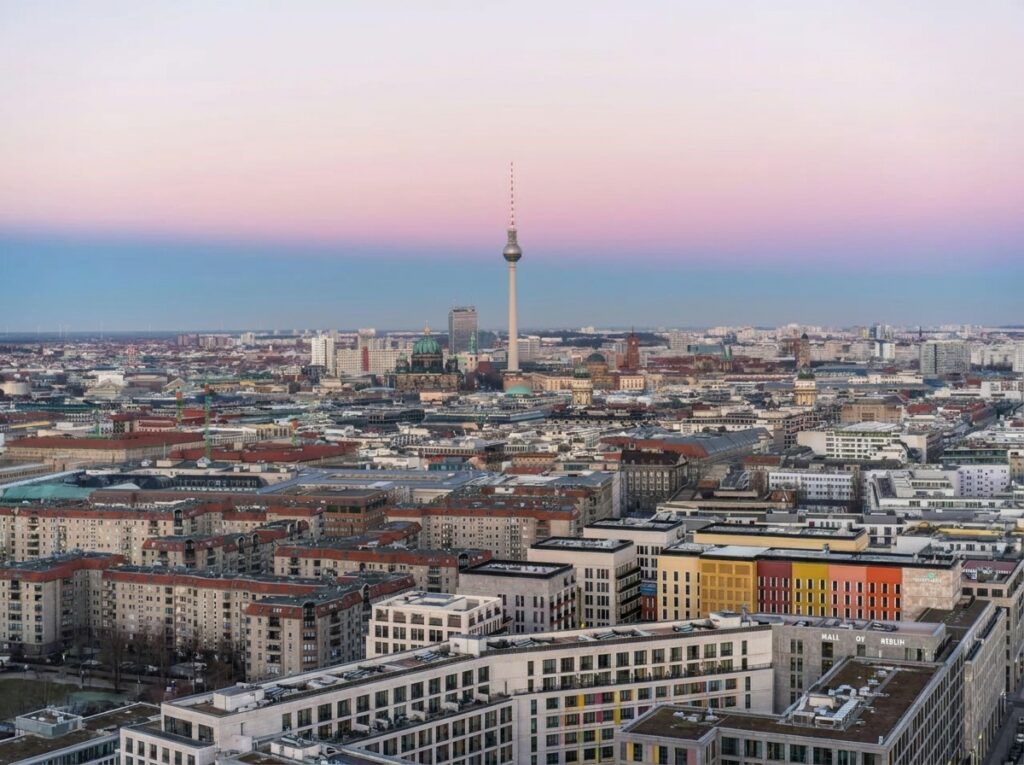
Докато търговските активи отстъпиха, жилищните цени в Германия нараснаха с 1,9% на годишна база през Q2, след 2,3% през Q1. Недостигът на предлагане остава структурен проблем, оценяван на около 1 млн. жилища. Новите договори за наем поскъпнаха средно с 3,2% на годишна база. В седемте най-големи градски района ръстът беше по-умерен – 1,5%, с най-силен при Дюселдорф, 3,6%, докато Берлин почти застина с 0,6%.
За инвеститорите това означава по-устойчива наемна динамика при доходните жилищни активи, но и по-високи изисквания към управлението на разходите и индексационните клаузи в договорите.
Финансиране и лихвен риск – как да подредите числата
Ръстът на лихвите удря най-силно комерсиалните имоти. Структурирането на сделки с по-нисък LTV, по-големи буфери по DSCR и по-дълги фиксирани периоди може да подобри банковата гледна точка. Хеджирането на лихвата остава релевантно, особено при активи с предстоящи преотдавания или по-ниска заетост. За жилищните портфейли индексацията на наемите и реалистичните допускания за вакантност са ключови за запазване на доходността.
Практични насоки за различните играчи
Купувачи и инвеститори в търговски имоти: използвайте паузата в цените за целеви оферти при активи с доказуеми наемни потоци. Търсете възможности за добавена стойност чрез преоразмеряване на площи, микс от наематели и енергийна ефективност.
Продавачи: подгответе се за по-дълги преговори и стрес тестове. Предлагайте прозрачни данни за заетост, опции за удължаване на договори и план за капекс, за да стесните ценовата пропаст.
Инвеститори в жилища: недостигът на предлагане поддържа наемите. Фокус върху локации с доказано търсене и добро транспортно обслужване, както и на активи, позволяващи бързо обновяване и индексация.
Наематели: в градове с по-нисък ръст като Берлин договаряйте по-дълги срокове при фиксирани стъпки. В горещи пазари като Дюселдорф действайте бързо и осигурявайте предварително необходимите документи.
Какво да следим през следващите месеци
Пътят напред за търговските имоти ще зависи от геополитическата карта и цената на парите, потвърждава и ръководството на асоциацията vdp. Данните на организацията се базират на договори от над 700 банки, сред които кредитори като Deutsche Bank и Commerzbank, което ги прави надежден барометър за пазара. За инвеститорите това е момент за дисциплина и селективност, а за купувачите – за търсене на качествени активи с доказуем кеш флоу при по-реалистични цени.


